تاسك للنشر

✍️ مع تاسك، ركّز على الكتابة… ونحن نتكفّل بكل مراحل النشر.

متوفر

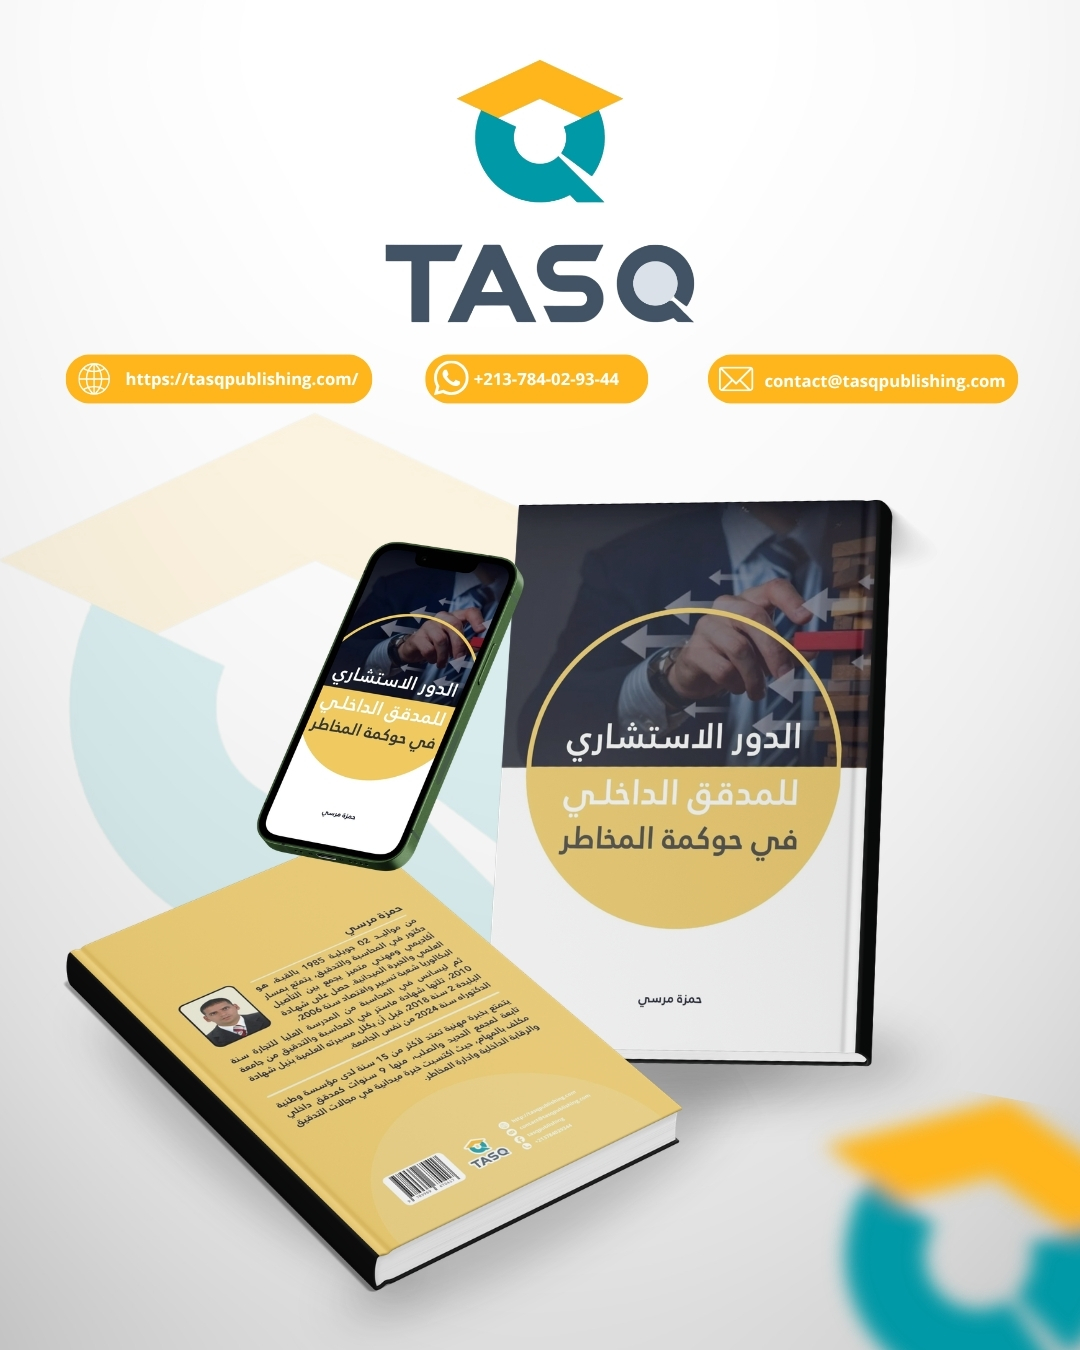
الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر

$ 12,99

يتناول هذا الكتاب موضوعًا مهمًا في حقل التدقيق الداخلي وحوكمة المؤسسات، وهو الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر، مع التركيز على كيفية مساهمة وظيفة التدقيق الداخلي في تصميم خارطة المخاطر، وتعزيز أنظمة الرقابة الداخلية، ودعم الإدارة العليا في اتخاذ قرارات أكثر فعالية واستباقية.

ينطلق الكتاب من التحولات التي عرفتها بيئة الأعمال الحديثة، خاصة بعد الأزمات والانهيارات المالية التي كشفت عن ضعف الشفافية، وانتشار الفساد المالي والإداري، وقصور أنظمة الرقابة الداخلية، وعدم مواكبتها للتطورات المرتبطة بالرقمنة والثورة الصناعية الرابعة. ومن هذا المنطلق، يؤكد الكتاب أن المؤسسات لم تعد تواجه المخاطر فقط بوصفها تهديدات مباشرة، بل أصبحت تواجه كذلك خطر عدم استغلال الفرص المتاحة، وهو ما يجعل حوكمة المخاطر ضرورة استراتيجية لضمان استمرارية المؤسسة وتحقيق أهدافها.

يعرض الفصل الأول التأصيل النظري للتدقيق الداخلي والرقابة، من خلال تتبع نشأة وتطور الإطار المرجعي الدولي للممارسات المهنية للتدقيق الداخلي، وبيان مفهوم التدقيق الداخلي ودعائمه الأساسية، وشروط استقلالية المدقق الداخلي، وأوجه التلاقي والاختلاف بينه وبين التدقيق الخارجي والمفتشية. كما يتناول الأدوار الحديثة والمستقبلية للتدقيق الداخلي، خاصة في ظل نموذج خطوط الدفاع الثلاثة، ودوره في مسار إدارة المخاطر، إلى جانب عرض الإطار التصوري للرقابة الداخلية ومكوناته ومبادئه.

أما الفصل الثاني، فيركز على المنهجية المتبعة لتصميم خارطة المخاطر داخل المؤسسة. ويبدأ بتناول مفهوم حوكمة المؤسسة، وجذورها، وأهدافها، ومواثيق الحوكمة الرشيدة، وآليات تصميم نظام الحوكمة. ثم ينتقل إلى مفهوم المخاطر المؤسساتية، وفئاتها، والأطر المرجعية المعتمدة في إدارتها، لا سيما إطار COSO ومعيار ISO. كما يشرح مراحل تصميم خارطة المخاطر، بدءًا من جرد المخاطر والفرص، وإعداد مصفوفة المخاطر الكامنة، وصولًا إلى تقييم الضوابط الرقابية، والاستجابة للمخاطر، ومراقبة تطورها.

ويخصص الفصل الثالث لدراسة حالة تطبيقية داخل مؤسسة صناعية تابعة لمجمع، حيث يعرض المرحلة التحضيرية للمهمة، ثم المرحلة الميدانية الخاصة بإنشاء قاعدة بيانات للمخاطر المتأصلة، وتقييم احتمالية وتأثير هذه المخاطر، قبل الانتقال إلى مرحلة الإبلاغ ورفع التقارير. ويُبرز هذا الفصل كيفية إعداد خارطة الفرص وخارطة التهديدات، وتحليل المخاطر المتبقية، واستثمار مخرجات خارطة المخاطر في تحسين نظام الحوكمة والرقابة واتخاذ القرار.

وتكمن أهمية الكتاب في أنه لا ينظر إلى التدقيق الداخلي باعتباره وظيفة رقابية تقليدية فقط، بل يقدمه بوصفه وظيفة استشارية واستراتيجية قادرة على إنشاء القيمة والمحافظة عليها. فالمدقق الداخلي، وفق تصور الكتاب، لم يعد يكتفي بالكشف عن الأخطاء أو التحقق من الامتثال، بل أصبح شريكًا في تحليل المخاطر، واقتراح آليات التحكم فيها، وتطوير نظام الحوكمة، وتعزيز قدرة المؤسسة على الاستمرار في بيئة مليئة

🛒  تسوق بثقة مع ضمان أمان وخصوصية عملية الدفع.

pmy4g8

الوصف

يتناول هذا الكتاب موضوعًا مهمًا في حقل التدقيق الداخلي وحوكمة المؤسسات، وهو الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر، مع التركيز على كيفية مساهمة وظيفة التدقيق الداخلي في تصميم خارطة المخاطر، وتعزيز أنظمة الرقابة الداخلية، ودعم الإدارة العليا في اتخاذ قرارات أكثر فعالية واستباقية.

ينطلق الكتاب من التحولات التي عرفتها بيئة الأعمال الحديثة، خاصة بعد الأزمات والانهيارات المالية التي كشفت عن ضعف الشفافية، وانتشار الفساد المالي والإداري، وقصور أنظمة الرقابة الداخلية، وعدم مواكبتها للتطورات المرتبطة بالرقمنة والثورة الصناعية الرابعة. ومن هذا المنطلق، يؤكد الكتاب أن المؤسسات لم تعد تواجه المخاطر فقط بوصفها تهديدات مباشرة، بل أصبحت تواجه كذلك خطر عدم استغلال الفرص المتاحة، وهو ما يجعل حوكمة المخاطر ضرورة استراتيجية لضمان استمرارية المؤسسة وتحقيق أهدافها.

يعرض الفصل الأول التأصيل النظري للتدقيق الداخلي والرقابة، من خلال تتبع نشأة وتطور الإطار المرجعي الدولي للممارسات المهنية للتدقيق الداخلي، وبيان مفهوم التدقيق الداخلي ودعائمه الأساسية، وشروط استقلالية المدقق الداخلي، وأوجه التلاقي والاختلاف بينه وبين التدقيق الخارجي والمفتشية. كما يتناول الأدوار الحديثة والمستقبلية للتدقيق الداخلي، خاصة في ظل نموذج خطوط الدفاع الثلاثة، ودوره في مسار إدارة المخاطر، إلى جانب عرض الإطار التصوري للرقابة الداخلية ومكوناته ومبادئه.

أما الفصل الثاني، فيركز على المنهجية المتبعة لتصميم خارطة المخاطر داخل المؤسسة. ويبدأ بتناول مفهوم حوكمة المؤسسة، وجذورها، وأهدافها، ومواثيق الحوكمة الرشيدة، وآليات تصميم نظام الحوكمة. ثم ينتقل إلى مفهوم المخاطر المؤسساتية، وفئاتها، والأطر المرجعية المعتمدة في إدارتها، لا سيما إطار COSO ومعيار ISO. كما يشرح مراحل تصميم خارطة المخاطر، بدءًا من جرد المخاطر والفرص، وإعداد مصفوفة المخاطر الكامنة، وصولًا إلى تقييم الضوابط الرقابية، والاستجابة للمخاطر، ومراقبة تطورها.

ويخصص الفصل الثالث لدراسة حالة تطبيقية داخل مؤسسة صناعية تابعة لمجمع، حيث يعرض المرحلة التحضيرية للمهمة، ثم المرحلة الميدانية الخاصة بإنشاء قاعدة بيانات للمخاطر المتأصلة، وتقييم احتمالية وتأثير هذه المخاطر، قبل الانتقال إلى مرحلة الإبلاغ ورفع التقارير. ويُبرز هذا الفصل كيفية إعداد خارطة الفرص وخارطة التهديدات، وتحليل المخاطر المتبقية، واستثمار مخرجات خارطة المخاطر في تحسين نظام الحوكمة والرقابة واتخاذ القرار.

وتكمن أهمية الكتاب في أنه لا ينظر إلى التدقيق الداخلي باعتباره وظيفة رقابية تقليدية فقط، بل يقدمه بوصفه وظيفة استشارية واستراتيجية قادرة على إنشاء القيمة والمحافظة عليها. فالمدقق الداخلي، وفق تصور الكتاب، لم يعد يكتفي بالكشف عن الأخطاء أو التحقق من الامتثال، بل أصبح شريكًا في تحليل المخاطر، واقتراح آليات التحكم فيها، وتطوير نظام الحوكمة، وتعزيز قدرة المؤسسة على الاستمرار في بيئة مليئة

المراجعات

لا توجد مراجعات بعد.

كن أول من يقيم “الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر”

لن يتم نشر عنوان بريدك الإلكتروني. الحقول الإلزامية مشار إليها بـ *

الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر
You're viewing: الدور الاستشاري للمدقق الداخلي في حوكمة المخاطر $ 12,99
إضافة إلى السلة
Select the fields to be shown. Others will be hidden. Drag and drop to rearrange the order.
  • غلاف الكتاب
  • SKU
  • التقييمات
  • الثمن
  • Stock
  • Availability
  • الإضافة الى السلة
  • الوصف
  • Content
  • حجم الكتاب
  • مقاس الكتاب
  • Additional information
Click outside to hide the comparison bar
مقارنة